Domain autodiagtool.de kaufen?
Wir ziehen mit dem Projekt
autodiagtool.de um.
Sind Sie am Kauf der Domain
autodiagtool.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autodiagtool.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
Ähnliche Suchbegriffe für Erlös
Top-Angebote
Produkte zum Begriff Erlös:
-
KS Tools, Fahrzeug Werkzeug, Kühlsystem-Diagnose-Service-SatzIdeale Satzzusammenstellung zur Druckprüfung des Kühlsystems sowie der Verschlusskappen mit Kühlsystem-Befüllarmatur zur Befüllung des Kühlsystems schnelles Auffinden von Undichtigkeiten im Kühlsystem, z.B. Zylinderkopfdichtung, Kühleraggregaten, Wasserpumpen, Schläuchen etc. passend für nahezu alle gängigen Fahrzeuge mit wassergekühlten Motoren, z.B. Europa, Japan, USA etc. die Druckverlustkontrolle erfolgt über Manometer schnelle und effiziente Anwendung Messbereich von 0 - 2,5 bar inklusive Thermometer in stabilem Kunststoffkoffer.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **


Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
Top-Angebote
Produkte zum Begriff Erlös:
-
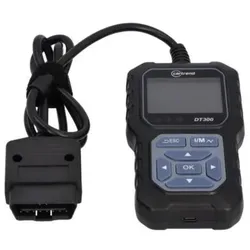
Cartrend, On-Board-Diagnose, OBD Scanner Kabel DT300 OBD II Diagnosetool 756467Der cartrend OBD II Scanner DT 300 ist ein leistungsstarkes Diagnosegerät für alle OBD II-kompatiblen Fahrzeuge ab Baujahr 2003 (Dieselfahrzeuge ab 2004). Ausgestattet mit einem gut lesbaren TFT-Farbdisplay und einer benutzerfreundlichen Menüführung bietet er eine Vielzahl an Funktionen, die sowohl Hobbyanwendern als auch ambitionierten Schraubern eine umfassende Fahrzeuganalyse ermöglichen. Der DT 300 liest und löscht zuverlässig Fehlercodes (DTCs) und liefert dazu eine integrierte Suchfunktion inklusive Fehlerhistorie, um Probleme gezielt und dauerhaft zu beheben. Zusätzlich stellt das Gerät aktuelle Live-Daten wie Motordrehzahl, Kühlmitteltemperatur und Fahrzeuggeschwindigkeit dar – auf Wunsch sogar in Echtzeit-Grafik. Auch weiterführende Diagnosen wie O2-Sensor-Tests oder die Prüfung des EVAP-Systems zur Kontrolle der Kraftstoffverdunstung lassen sich mit dem Scanner einfach durchführen. Für eine genaue Fahrzeugidentifikation zeigt der Scanner zudem die Fahrzeug-Identifizierungsnummer (FIN), die Kalibrierungs-Identifikationsnummer (CIN) sowie die Verifikationsnummer (CVN) an. Ein integrierter Batterie- und Generator-Test rundet das Leistungsspektrum ab und ermöglicht eine schnelle Einschätzung des Ladezustands und der Bordspannung. Die Datenübertragung erfolgt sicher und stabil über ein fest verbundenes OBD II-Kabel – ohne Funkverbindung, ganz ohne App. Mit Unterstützung aller gängigen Diagnoseprotokolle wie PWM, KWP, VPW, ISO und CAN und seiner kompakten Bauform (49 x 26 x 23 mm) ist der cartrend DT 300 das ideale Werkzeug für präzise Fahrzeugdiagnosen bei einer Betriebsspannung von 9–16 Volt.41,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Becker:Kosten-, Erlös- und Ergebnisrech, Fachbücher von Robert Holzmann, Wolfgang BeckerAbgestimmt auf die Anforderungen in Bachelor-Studiengängen vermittelt dieses Lehrbuch in nachvollziehbarer Art und Weise die Grundlagen der Kostenrechnung. Schaubilder, prägnante Zusammenfassungen am Ende jedes Kapitels, Beispiele, Übungsaufgaben mit Lösungen sowie für Bachelor-Studierende relevante Literaturtipps ergänzen die Ausführungen. Alle wichtigen Definitionen können im Glossar nachgeschlagen werden.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools, Fahrzeug Werkzeug, Kühlsystem-Diagnose-Service-SatzIdeale Satzzusammenstellung zur Druckprüfung des Kühlsystems sowie der Verschlusskappen mit Kühlsystem-Befüllarmatur zur Befüllung des Kühlsystems schnelles Auffinden von Undichtigkeiten im Kühlsystem, z.B. Zylinderkopfdichtung, Kühleraggregaten, Wasserpumpen, Schläuchen etc. passend für nahezu alle gängigen Fahrzeuge mit wassergekühlten Motoren, z.B. Europa, Japan, USA etc. die Druckverlustkontrolle erfolgt über Manometer schnelle und effiziente Anwendung Messbereich von 0 - 2,5 bar inklusive Thermometer in stabilem Kunststoffkoffer.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Erlös
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vigor, Fahrzeug Werkzeug, Kühlsystem-Diagnose Satz ∙ V1963N ∙ Anzahl Werkzeuge: 28Plus 2 Adapter Neue Version Neuer Adapter Nummer 23 für Volumenfahrzeuge wie Audi A3, A4, VW Golf, Passat und Polo. Grösste Marktabdeckung. Komplettset für Servicearbeiten am Kühlsystem und der Heizung. Umfangreiche Auswahl an Adaptern, die für alle aktuellen Fahrzeuge mit wassergekühlten Motoren geeignet sind. 3 Funktionen: Kühler drücken (Leckprüfung), füllen und reinigen. Druckverlustkontrolle über Manometer. Das Füllen erzeugt ein Vakuum im Kühlkreislauf. Vorteil: Blasenfreies Ansaugen der Flüssigkeit. Problemloses Füllen auch grösserer Motoren ohne thermische Schwachstellen. Füllsystem universell anpassbar durch konische Gummiverbindung. Messbereich: 0 bis 2,5 bar. Für schwer zugängliche Stellen. Optional kombinierbar mit 90° Adapter V4471 oder V1963-24. Neu im Set enthalten: V1963-23, V1963-24. Inhalt: 1 Handpumpe mit Manometer, Schlauch, Druckentlastungsventil. 1 Deckelprüfadapter, schwarz, R123 - R124. 1 Deckelprüfadapter, blau, R123 - R125. 1 Kühlsystem Bajonettadapter Nr. 3, gross. 1 Kühlsystem Bajonettadapter Nr. 4, mittel. 1 Kühlsystem Bajonettadapter Nr. 5, klein. 13 Kühlsystem Schraubadapter mit Innengewinde: M 42 x 2,5, M 42 x 3,0, M 45 x 3,0 hohl, M 45 x 3,0, M 46 x 3,0, M 48 x 2,5, M 48 x 4,0, M 50 x 2,5, M 50 x 2,5 hohl, M 50 x 3,0, M 52 x 3,0, M 52,2 x 3,0, M 60 x 4,0 mm. 4 Kühlsystem Schraubadapter mit Aussengewinde: M 34 x 3,0, M 45 x 3,0, M 58 x 3,0, M 62 x 3,0 mm. 1 Vakuumfüllgerät mit Manometer bis 76 cm HG = 1 bar. 1 Gummikegeladapter, 45 - 14 mm, Länge: 75 mm. 1 Thermometer, 0 - 220° C, 0 - 400° F. 1 90° Adapterstück für enge Räume. Für Fahrzeugdiagnose.570,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **
-
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
-
Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.